2000亿美元关税威胁下,中国商品批发贸易的挑战与出路
一、关税威胁的背景与规模
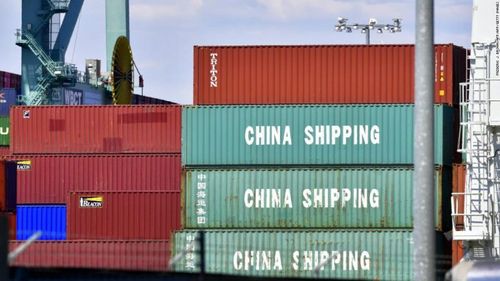
美国政府近期提出,拟对约2000亿美元的中国输美商品加征25%的关税。这一规模远超此前针对钢铝产品的限制措施,覆盖范围从工业零部件、电子产品到日用消费品,几乎涉足中国对美出口的各大门类。对于长期依赖中美贸易链条的批发贸易商而言,这无疑是一次重大冲击。
从宏观数据看,2000亿美元约相当于中国对美年出口总额的四成左右。若关税正式落地,相关商品的到岸成本将平均提高四分之一,批发环节的利润空间将被急剧压缩。更值得关注的是,批发贸易处于供应链中游,上接制造工厂,下连零售商与终端消费者,关税效应会沿着链条逐级放大,最终反映在零售价格与市场需求上。
二、批发贸易的直接冲击
1. 成本上升与利润挤压
对于经营中国商品的批发商,25%的关税意味着同样的采购订单需要多支付四分之一的货款。多数批发企业的毛利率仅在10%—20%之间,难以完全消化这一涨幅。若将成本转嫁给下游零售商,订单量可能下滑;若自行吸收,则面临亏损风险。
2. 订单波动与库存风险
关税威胁往往伴随政策不确定性。美国进口商可能提前囤货,造成短期订单激增;也可能因观望情绪推迟采购。批发商若误判节奏,容易陷入库存积压或供货断档的两难境地。
3. 供应链转移压力
部分美国采购商已开始要求批发商提供非中国产地的替代方案,例如越南、印度、墨西哥等地。批发贸易企业若无法快速整合多元供应链,可能失去长期客户。
三、批发贸易的应对策略
1. 优化商品结构,提升附加值
低货值、高重量的商品受关税冲击尤为严重。批发商可转向智能化、品牌化、高附加值的品类,例如智能家居配件、节能设备、健康监测产品等。这类商品需求弹性较低,且更容易通过差异化定价转移部分关税成本。
2. 重构采购与物流网络
“中国+1”策略正成为批发贸易的常见选择。在保留中国优质产能的于东南亚、南亚布局备用供应商,并通过海外仓、中转加工等方式重构物流路径。例如,将半成品运至第三国完成最后组装,可能合法改变原产地,从而规避部分关税。
3. 强化数字化与直接渠道
传统批发依赖多层分销,效率较低且抗风险能力弱。批发商可搭建数字化采购平台,对接海外中小零售商,甚至以B2B2C模式直接触达终端。减少中间环节后,即使承担部分关税,仍可维持价格竞争力。
4. 利用贸易规则与政策工具
企业应深入研究美国关税清单的排除程序,积极申请特定商品豁免。可借助自贸协定、保税区、跨境电商综合试验区等政策降低合规成本。对于受影响较大的批发商,中国出口信用保险、贸易融资等工具也能提供缓冲。
四、长期趋势与展望
关税威胁未必会全部落地,但它传递的信号已经改变企业的长期预期。批发贸易将加速从“单一中国采购、单一美国市场”模式,转向“多点采购、全球分销”。中国商品仍具制造优势,但批发商的价值不再只是搬箱子的中间人,而是整合供应链、管理合规风险、提供增值服务的组织者。
面对2000亿美元及25%关税的阴云,批发贸易企业与其被动等待,不如主动调整:向左,深化产品与品牌;向右,拓宽地理与渠道;向上,拥抱数字化;向下,精细运营成本。能够在不确定性中率先完成蜕变的批发商,将在下一轮贸易格局中占据有利位置。
最新产品